Créances irrécouvrables
Lorsque des factures sont impayées, et que vous avez la certitude qu'elles ne seront jamais payées, vous pouvez les passer en créances irrécouvrables via le menu contextuel de la liste des factures.

Cette opération a pour conséquence de passer une écriture comptable qui débite les comptes de pertes sur créances irrécouvrables (en France, le plus souvent 654) et de TVA collectée ou en attente selon les cas, et qui crédite le compte client.
Le traitement de mise en perte vous permettra également de créer l'enregistrement d'OD (opération diverses) correspondant.
Voici par exemple le traitement comptable d'une facture client de 100 HT / 120 TTC du 26/06/2025 , passée en perte le 02/02/2026 dans le régime de TVA sur les débits.
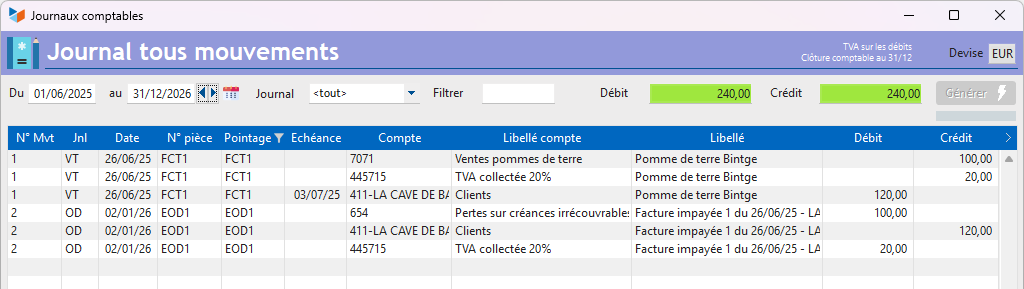
Pour ce qui concerne la facture, elle est enregistrée sur le journal des ventes (VT) :
- une écriture du montant HT au crédit du compte de produit
- une écriture du montant de la TVA au crédit du compte de TVA collectée
- une écriture du montant TTC sur le collectif client
L'OD de mise en perte permet de solder le compte client. Elle se décompose comme suit :
- une écriture du montant HT au débit du compte des créances irrécouvrables (654)
- une écriture du TTC au crédit du compte collectif client
- une écriture du montant de TVA au débit du compte de TVA collectée.
En France, il faut avoir fait deux relances par LRAR avant de pouvoir passer une facture en créance irrécouvrable !
 Autres articles “Compta”
Arrêtés de TVA
Balance
Balance tiers
Calcul de la TVA
Certification des logiciels de caisse
Clôture comptable / Exercices comptables
Comptabilisation des écritures
Comptabilité avec Gestan : principes de base
Comptabilité en partie double
Compte bancaire et de caisse
Compte de résultat
Créances irrécouvrables
Encaissements/Décaissements
Export CFONB
Export SEPA
Export XIMPORT des données comptables
Facturation par taux de taxe
Grand Livre
Immobilisations
Imputations comptables
Journal
Journaux comptables (codes)
Lettrage
Liaisons comptables
Liaisons en masse : écritures
Micro-Entreprise / Auto-Entreprise
OD (opérations diverses)
Options des documents comptables
Paramétrage comptabilité
Pièces sans imputation
Plan comptable
Pointage TVA
Produits et Charges
Relevés de compte bancaire *
Remise de chèques
Revue des écritures *
Soldes de gestion
Taux de TVA
Ticket Z
Trésorerie prévisionnelle *
Trésorerie simplifiée
Ventilation des factures par échéances
Ventilation des écritures
Ventilation détaillée par taux de taxe *