Table des matières
Micro-Entreprise / Auto-Entreprise
En 2009 a été créé en France le régime des auto-entreprises, comportant deux avantages majeurs :
- le paiement des cotisations sociales seulement en cas de chiffre d'affaires,
- le calcul simplifié des impôts et cotisations, en pourcentage du chiffre d'affaires.
Il visait à simplifier la vie des patrons d'entreprises de petite taille, ou d'activités secondaires. Pour cette raison, les entreprises concernées ne doivent pas dépasser des plafonds de chiffres d'affaires déterminés par leur type d'activité. Pas la suite, l'administration française l'a compliqué considérablement, suivant la propension dans laquelle elle excelle.
En savoir plus sur le régime micro-entreprise : sur le site de la CCI, et sur le site de l'administration.
Gestan permet de calculer les cotisations sociales des micro/auto-entrepreneurs (les deux régimes ont été fusionnés en 2016), et d'enregistrer l'écriture de règlement des cotisations.
Paramétrage général
Au démarrage de Gestan, si vous aviez choisi “régime micro-entreprise”, ce paramétrage est mis en place automatiquement :
- type d'utilisation à Micro/Autoentreprise, et case Non-Assujetti TVA cochée (le libellé de non assujettissement peut être : TVA non applicable - art 293 bis du CGI) si tel est le cas dans le paramétrage général.
- le taux de TVA par défaut est à zéro.
- le paramétrage comptable utilise une classe de charge 6 et une classe de produit 7
- les imputations comprennent celles nécessaires à l'enregistrement des recettes (une par type de charge, par exemple Commercial, Presta Autoentreprise, et Recettes pro - Au moins deux imputations sont nécessaires à une activité mixte (commerciale/prestation). Une seule suffirait pour une autoentreprise d'un seul type, soit commerciale, soit prestation), ainsi qu'une imputation de charge pour l'URSSAF.
En matière de TVA, les auto-entrepreneurs sont en principe soumis à la “franchise en base de TVA”, ce qui signifie qu’ils ne facturent pas la TVA tant qu’ils ne dépassent pas certains seuils de chiffre d’affaires.
Ils peuvent cependant être assujettis à la TVA :
- automatiquement, en cas de dépassement des seuils de franchise,
- ou volontairement, en optant pour le paiement de la TVA même en dessous des seuils.
Aussi, il faut vérifier le paramétrage par défaut en fonction des situations.
Paramétrage spécifique
Accès : Outils→Paramètres de l'application→Paramétrage comptabilité→Paramétrage microentreprise
Il faut paramétrer les imputations qui devront être prises en compte comme recettes, soit pour l'activité commerciale, soit pour l'activité de prestation (ou libérale).
Ce paramétrage est effectué avec l'écran ci-dessous.
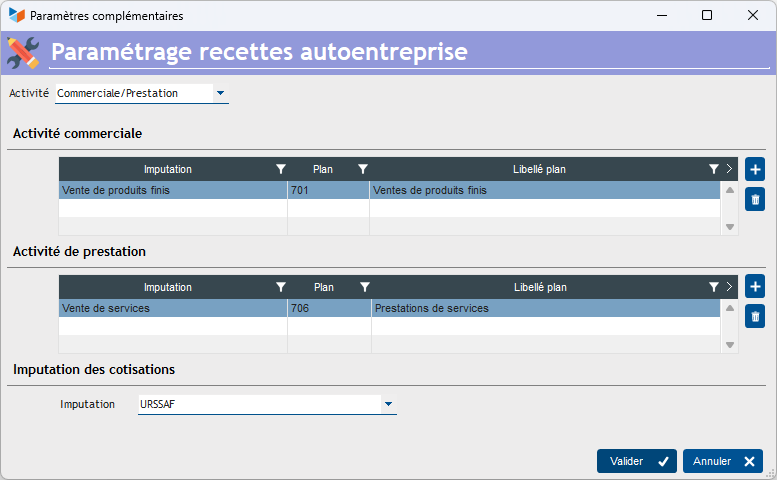
Commencez par préciser votre type d'autoentreprise, ici une entreprise mixte commerce/prestation.
Puis vous indiquez les imputations à considérer comme des recettes soit commerciales, soit de prestation (ou libérale, selon le cas). Ici, pour cette activité mixte, nous avons désigné l'imputation “Vente de produits finis”, reliée au compte de plan 701, tandis que pour l'activité de prestation, c'est l'imputation “Vente de prestations de services”, reliée au compte 706.
Enfin, précisez sur quelle imputation sont enregistrées les écritures d'impôt et taxes correspondantes, ici “URSSAF.
Utilisation de l'écran
Accès : Comptabilité → Cotisations microentreprises
Commencez par saisir les taux de cotisation et les plafonds de CA. Ils changent très régulièrement, et vous trouvez ces éléments sur le portail URSSAF sur les autoentreprises (http://www.lautoentrepreneur.fr). Ils seront mémorisés pour le prochain calcul.
Le combo Mode de paiement permet d'indiquer la périodicité de vos versements. En fonction de ce choix, les dates de début et de fin de période de référence sont affichées. Et le bouton Calculer permet de calculer le montant des cotisations dues pour la période.
Sélectionnez ensuite la période de calcul, puis utilisez le bouton Calculer.

Le bouton Enregistrer permet d'enregistrer en comptabilité le décaissement de cotisation correspondant au calcul.
Le principe du calcul est le suivant :
- Gestan parcours toutes les écritures comptables de la période.
- Pour chaque écriture qui doit être considérée comme une recette de l'entreprise (c'est à dire déclarée comme telle dans le paramétrage) :
- si elle est ventilée, les montants de commerce/prestation sont calculés à partir des imputation de la ventilation.
- si elle n'est ni ventilée, ni liée à une pièce, le montant est affecté en commerce ou en prestation en fonction de l'imputation de l'écriture
- si elle n'est pas ventilée mais liée à une pièce (facture client ou avoir client), le montant de l'écriture est affecté en commerce/prestation en fonction du prorata commerce/prestation déduit des familles de produit de la pièce considérée (les famille de type “Fournitures” sont considérées comme du commerce, toutes les autres sont considérées comme des prestations).
 Autres articles “Compta”
Arrêtés de TVA
Balance
Balance tiers
Calcul de la TVA
Certification des logiciels de caisse
Clôture comptable / Exercices comptables
Comptabilisation des écritures
Comptabilité avec Gestan : principes de base
Comptabilité en partie double
Compte bancaire et de caisse
Compte de résultat
Créances irrécouvrables
Encaissements/Décaissements
Export CFONB
Export SEPA
Export XIMPORT des données comptables
Facturation par taux de taxe
Grand Livre
Immobilisations
Imputations comptables
Journal
Journaux comptables (codes)
Lettrage
Liaisons comptables
Liaisons en masse : écritures
Micro-Entreprise / Auto-Entreprise
OD (opérations diverses)
Options des documents comptables
Paramétrage comptabilité
Pièces sans imputation
Plan comptable
Pointage TVA
Produits et Charges
Relevés de compte bancaire *
Remise de chèques
Revue des écritures *
Soldes de gestion
Taux de TVA
Ticket Z
Trésorerie prévisionnelle *
Trésorerie simplifiée
Ventilation des factures par échéances
Ventilation des écritures
Ventilation détaillée par taux de taxe *