Ceci est une ancienne révision du document !
Comptabilisation des écritures
La comptabilisation des écritures est automatique dans Gestan : même si vous ne connaissez pas les principes de la comptabilité en partie double, ou l'intitulé des comptes à créditer ou débiter, vous pourrez réaliser des saisies comptables correctes.
Les données comptables pourront être transmises à votre comptable, au format natif de son logiciel. La qualité de l'affectation des écritures dans les comptes dépend du paramétrage comptable : il est recommandé de procéder à ce paramétrage en collaboration avec votre comptable, afin que ce dernier n'ait aucune modification à faire sur les écritures transmises.
Ci-dessous les principes de la comptabilisation des écritures par Gestan.
Données de départ
La facture
Pour cet exemple, nous allons prendre la facture de 100 euros ci-dessous.
Le paramétrage comptable
Voici le paramétrage comptable, “par défaut”.
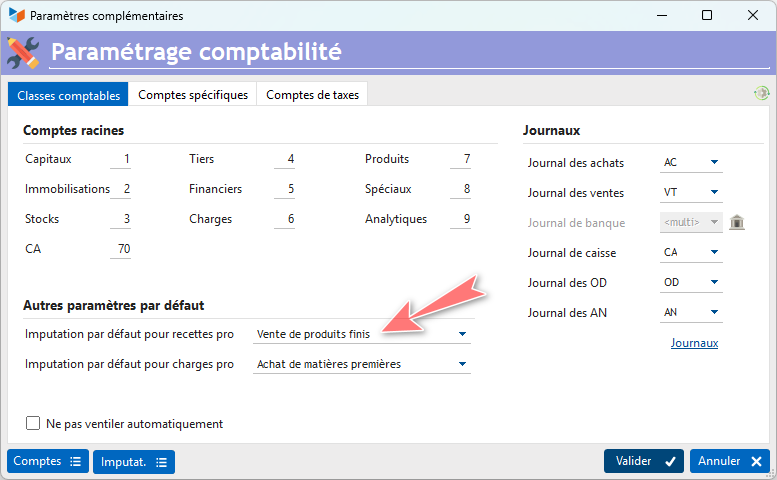
Ici, le paramétrage définit que les ventes seront affectées par défaut (si aucune autre liaison comptable), dans le compte des ventes de produits finis, relié au compte 701 via les imputations (voir ci-dessous).
Le compte bancaire
Voici le compte bancaire avec lequel nous allons travailler :
Les imputations
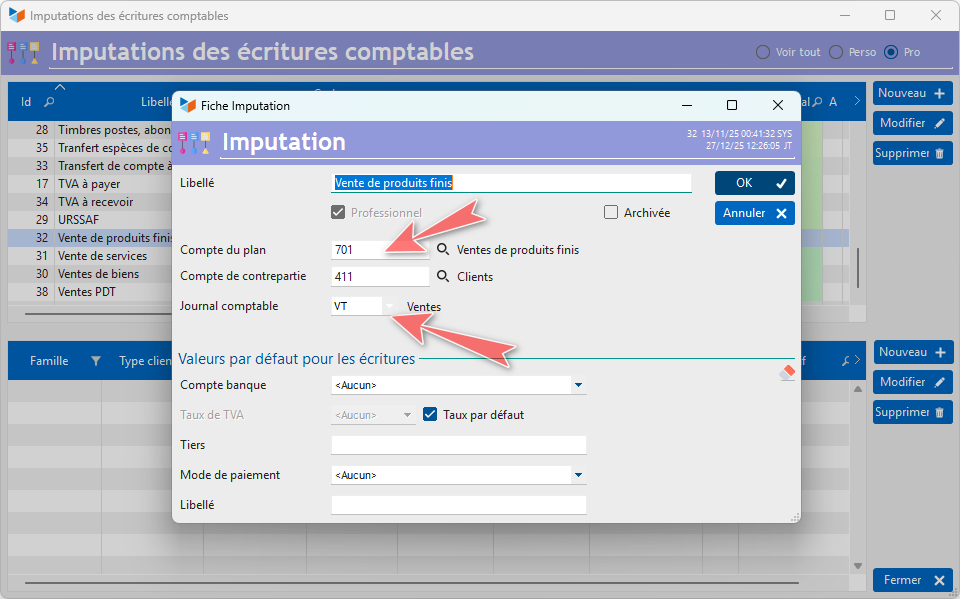
Les imputations, dans Gestan, permettent de faire le lien entre une désignation claire, et les codes comptables correspondants. Par exemple l'imputation “Frais de restaurant”, peut ainsi être liée au compte “Charge” 6257, et au compte de contrepartie 401 (compte collectif fournisseur), et suivie dans le journal des achats.
Un paramétrage correct des imputations est nécessaire à la bonne affectation des écritures dans les comptes.
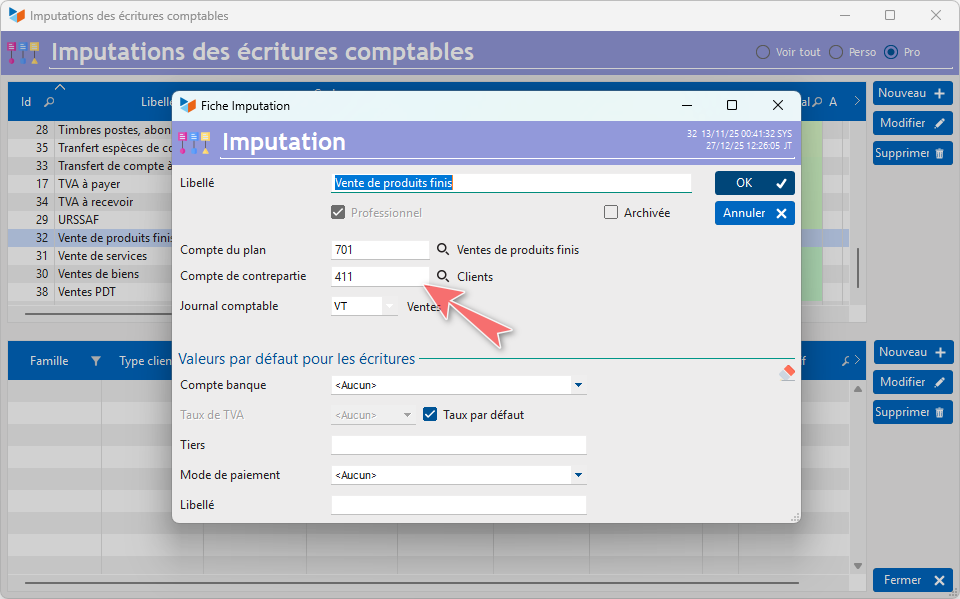
L'imputation “Vente de produits finis” est paramétré ainsi :
Les taux de TVA
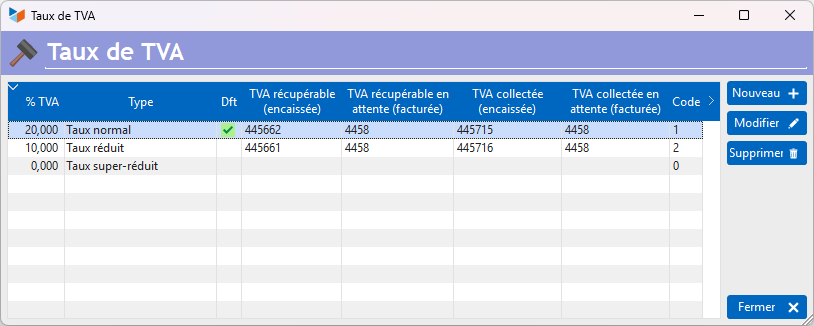
Il est possible d'affecter un compte pour chaque taux de TVA :
Affectation par défaut (avant règlement)
A la création de la facture, elle est affectée automatiquement à l'imputation par défaut des recettes, ici le compte 701 “vente de produits finis” (quand il n'y a aucune liaison comptable sur les produits qui la composent).
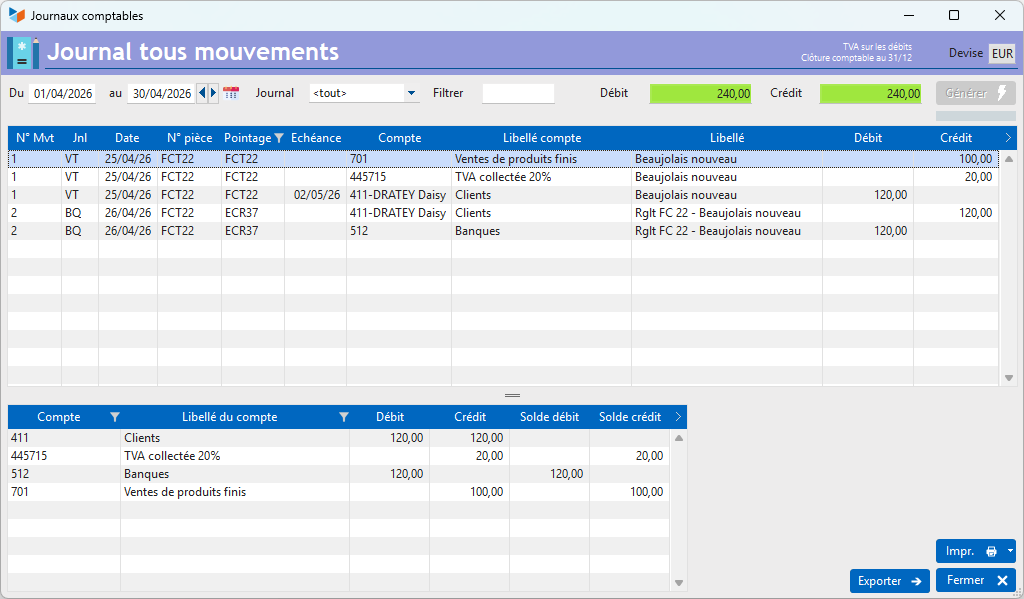
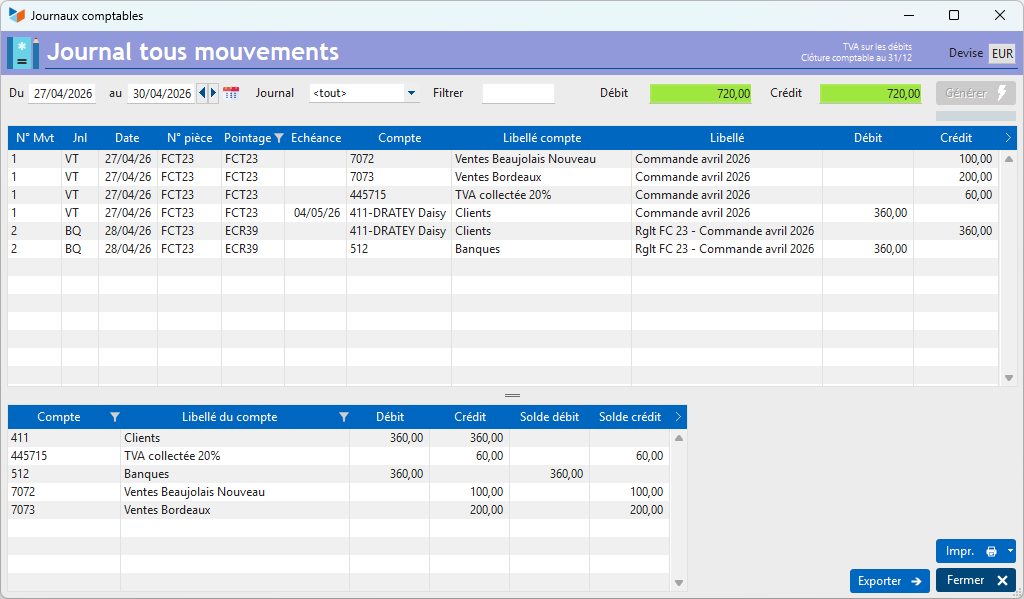
Voilà le journal comptable de la journée.
TVA sur les débits
Dans le régime de TVA sur les débits nous avons :
- une vente HT affectée au compte 701 , une écriture TTC sur le 411 du fait de l'imputation par défaut de la facture, “vente de produits finis”
- le montant de TVA sera porté au compte de TVA collectée 445715, issu du paramétrage comptable général
TVA sur les encaissements
Dans le régime de TVA sur les encaissements, la TVA est exigible au moment du règlement. Nous avons :
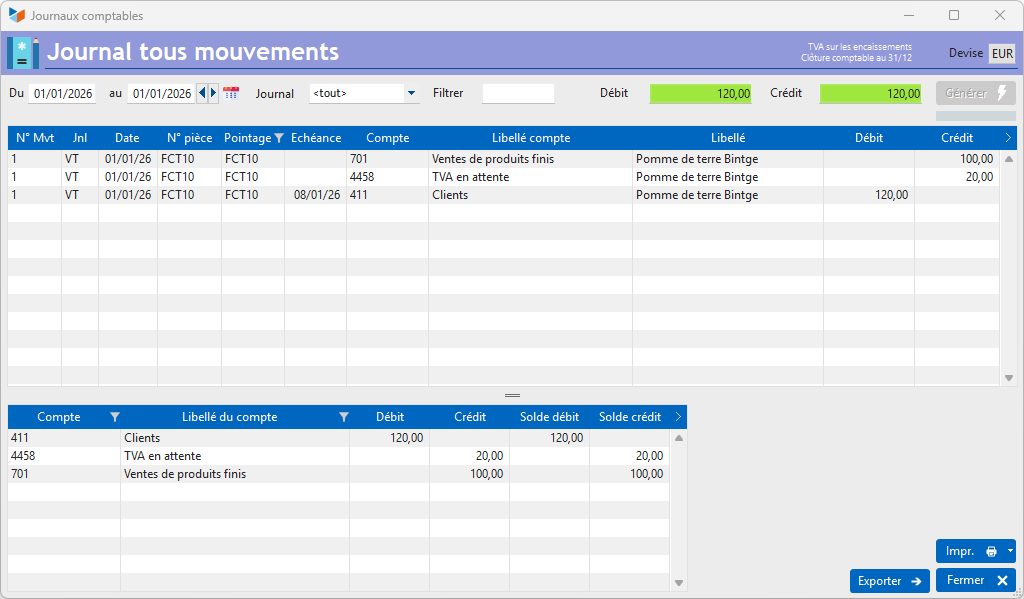
- une vente HT affectée au compte 701, à cause de l'imputation par défaut de la facture, “vente de produits finis”
- une écriture TTC sur le compte collectif client 411, toujours à cause de l'imputation “vente de produits finis”
- le montant de TVA sera porté au compte de TVA en attente 4458, issu du paramétrage comptable général
 A noter qu'il est possible de suffixer les comptes de tiers avec l'ID client, ou le nom, ou la raison sociale du client.
Affectation par défaut (après règlement)
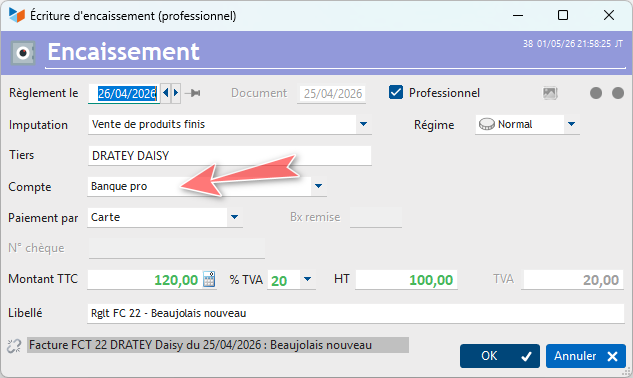
Procédons maintenant au règlement de notre facture.
Nous pouvons préciser que cette vente est une vente de bien, via l'imputation du règlement.
Cette imputation est liée au compte 707, avec le compte 411 (collectif client) en contrepartie.

TVA sur les débits
Nous allons retrouver notre vente non plus sur le 701, mais sur le 707 (relié à l'imputation “vente de biens”) : l'imputation de l'écriture, si elle est différente, prend le pas sur l'affectation de la facture.
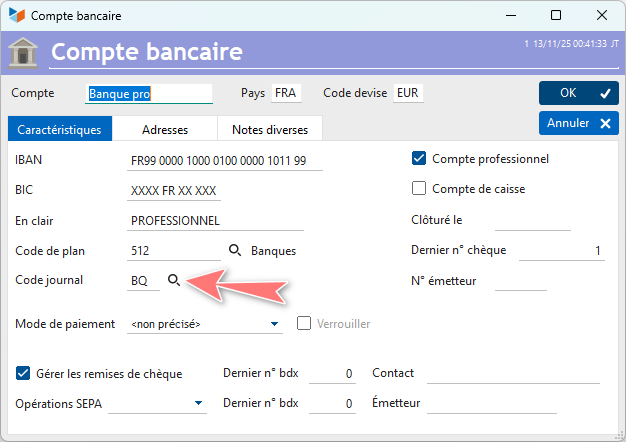
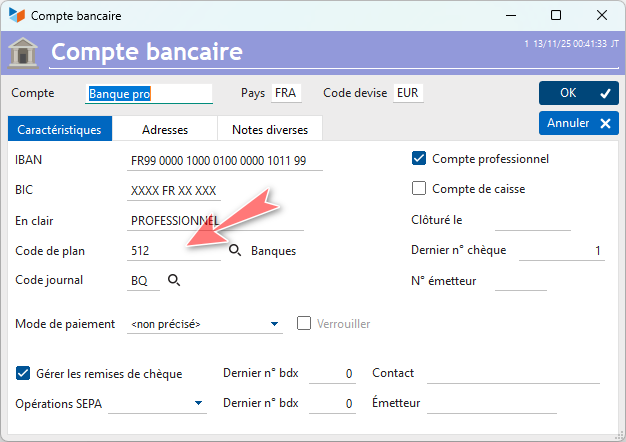
L'écriture de banque est passée sur le compte 512, et sur le journal BQ, tous deux liés au compte bancaire que nous avons utilisé (il est ainsi possible de définir un compte et un journal propre à chaque compte bancaire).
TVA sur les encaissements
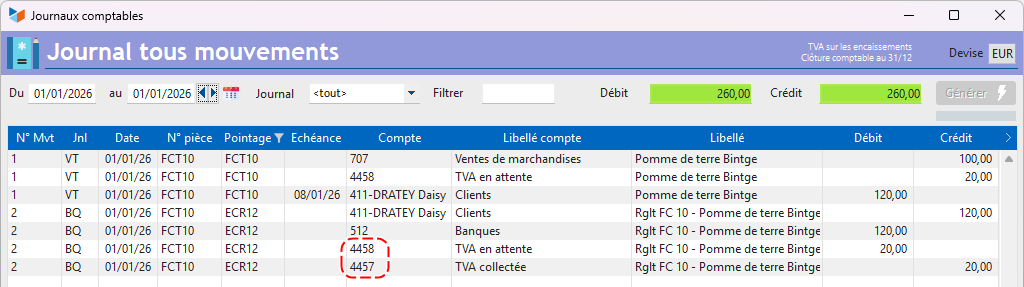
Dans ce régime, notre vente est également comptabilisée en 701, mais la partie TVA de le vente est comptabilisée sur le compte de TVA en attente.
La partie de TVA de l'écriture mouvemente deux comptes : celui de la TVA collectée en attente, débité en date de facture, et le compte de TVA collectée, crédité en date de règlement.
Il est recommandé d'utiliser deux comptes de TVA collectée différents pour :
- la TVA collectée en attente (44578), crédité en date de facture
- la TVA collectée (44571), créditée en date de règlement, la TVA collectée en attente sera alors débitée (soldée) à cette même date de règlement. Cela permet d'avoir une vision plus nette de :
- la TVA que vous avez facturée (TVA collectée en attente)
- la TVA que vous avez encaissée et que vous devez à l'état (TVA collectée)
Affectation de la TVA
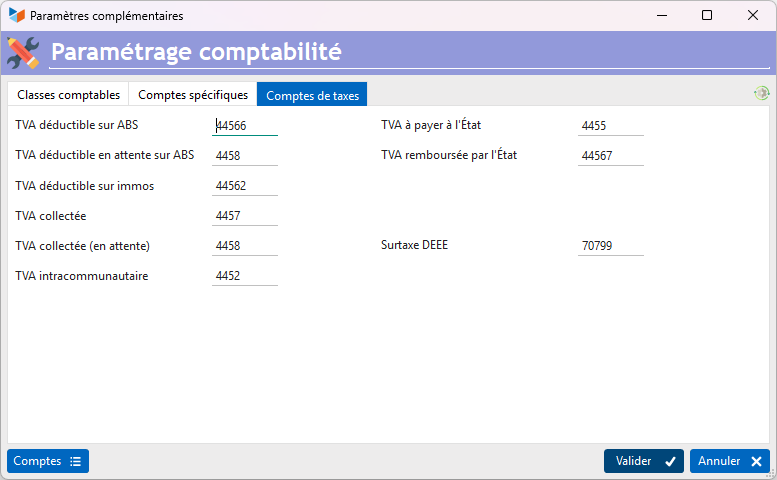
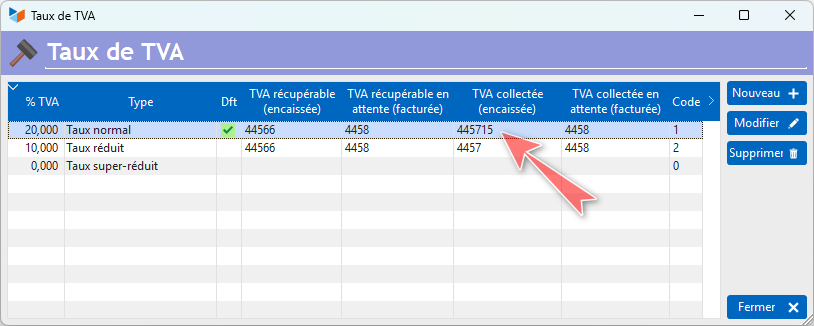
La TVA est affectée par défaut sur le compte défini dans le paramétrage comptable, ici le 4457.
Nous pouvons définir un compte par taux de taxe utilisé, par exemple le 445715 pour le compte de TVA collectée à 20%.
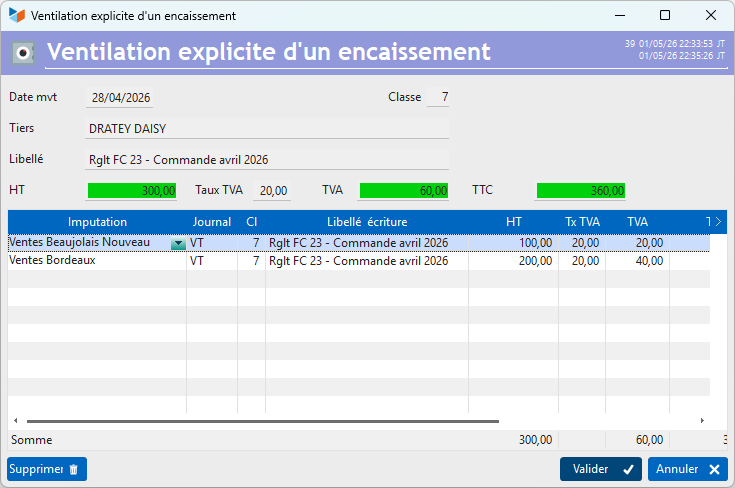
La TVA de notre facture, ici à 20%, sera alors affectée au compte 445715, puisqu'elle est à 20%.
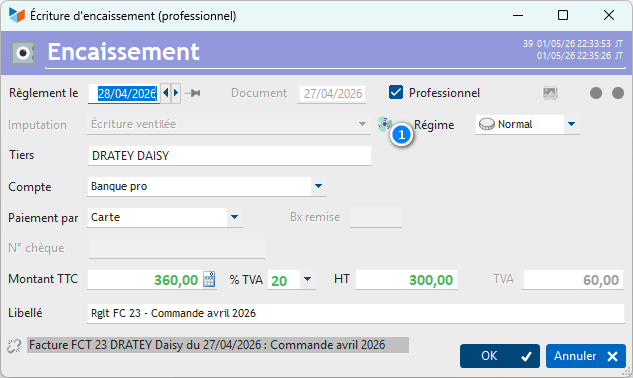
Utilisation des liaisons comptables
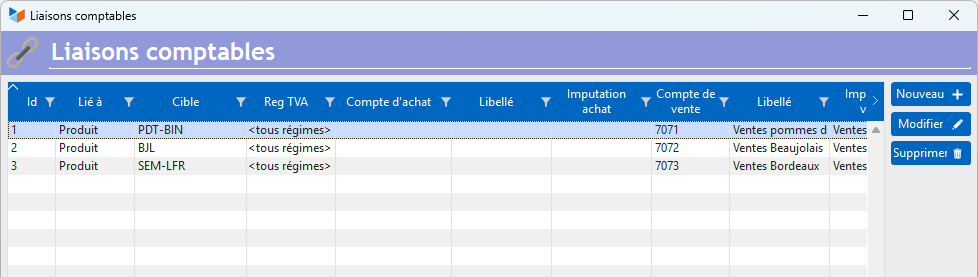
Les liaisons comptables permettent de descendre plus bas dans la classification comptable, en établissant un lien entre une famille de produit, ou un produit individuel, avec un compte d'achat ou de vente.
Définissons une liaison comptable sur le produit concerné (ou sa famille), comme ci-dessous.
Le résultat sera l'affectation de toute vente du produit sur le compte 7012.
La liaison comptable sera pré-éminente par rapport au compte de l'imputation, que ce soit avant ou après règlement.
Mouvements non liés à un document d'achat ou de vente
Il est possible d'enregistrer dans Gestan des encaissements liés à des documents de vente, ou des décaissements liés à des documents d'achat. Mais il est également possible d'enregistrer directement l'encaissement ou le décaissement, sans enregistrer de document préalable.
C'est souvent ce qui se passe pour les frais généraux : lorsque vous réglez l'achat d'une gomme, vous enregistrez directement le décaissement correspondant, plutôt que d'enregistrer la facture fournisseur pour la gomme, puis son règlement.
Par exemple, voici la saisie du décaissement pour une gomme à 3 euros réglée le même jour par carte bleue.

Cet enregistrement se traduira par deux écritures :

Pour un encaissement nous aurions :
- un compte de charge au débit pour le HT
- un compte de TVA au débit pour la TVA
- un compte fournisseur (401) au crédit
On peut aussi envisager d'autres types d'écritures, enregistrement d'un fond commercial, d'une immobilisation … il vous suffira de créer les imputations souhaitées au préalable.
Les documents d'achat ou de vente ne sont comptabilisés que s'ils ne sont plus à l'état “brouillon”. Il en va de même pour les analyses statistiques : les documents à l'état “brouillon” ne sont pas pris en compte dans les statistiques, sauf demande expresse inverse.
 Autres articles “Compta”
Arrêtés de TVA
Balance
Balance tiers
Calcul de la TVA
Certification des logiciels de caisse
Clôture comptable / Exercices comptables
Comptabilisation des écritures
Comptabilité avec Gestan : principes de base
Comptabilité en partie double
Compte bancaire et de caisse
Compte de résultat
Créances irrécouvrables
Encaissements/Décaissements
Export CFONB
Export SEPA
Export XIMPORT des données comptables
Facturation par taux de taxe
Grand Livre
Immobilisations
Imputations comptables
Journal
Journaux comptables (codes)
Lettrage
Liaisons comptables
Liaisons en masse : écritures
Micro-Entreprise / Auto-Entreprise
OD (opérations diverses)
Options des documents comptables
Paramétrage comptabilité
Pièces sans imputation
Plan comptable
Pointage TVA
Produits et Charges
Relevés de compte bancaire *
Remise de chèques
Revue des écritures *
Soldes de gestion
Taux de TVA
Ticket Z
Trésorerie prévisionnelle *
Trésorerie simplifiée
Ventilation des factures par échéances
Ventilation des écritures
Ventilation détaillée par taux de taxe *